文安木业:从板材集散地到区域产业链枢纽的进阶之路
河北文安,这个地处京津冀腹地、不靠山不临港的平原县,却在中国木业版图上占据了独特位置。左各庄镇周边聚集的数千家木业企业,让人造板年产量长期稳定在千万立方米级别,胶合板、生态板、刨花板等品类辐射华北乃至东北市场。文安木业的成长轨迹,既是中国县域产业集群的典型样本,也折射出批发零售业态在建材领域的深层变革。本文结合行业公开数据与企业调研,梳理文安木业的结构特征、流通逻辑与转型压力。
一、产业底色:从家庭作坊到集群化生产
文安木业的起点并不高端。上世纪八九十年代,左各庄一带以家庭作坊式胶合板生产起步,设备简陋、产品单一,靠的是靠近京津的区位和廉价劳动力。经过三十余年演进,当地形成了从原木旋切、单板干燥、胶合压制到贴面深加工的完整链条。据林产产业协会相关统计口径,文安及周边区域人造板年产能约占河北省总产能的三成以上,其中胶合板占比最高,生态板与定制家具用板材增速明显。
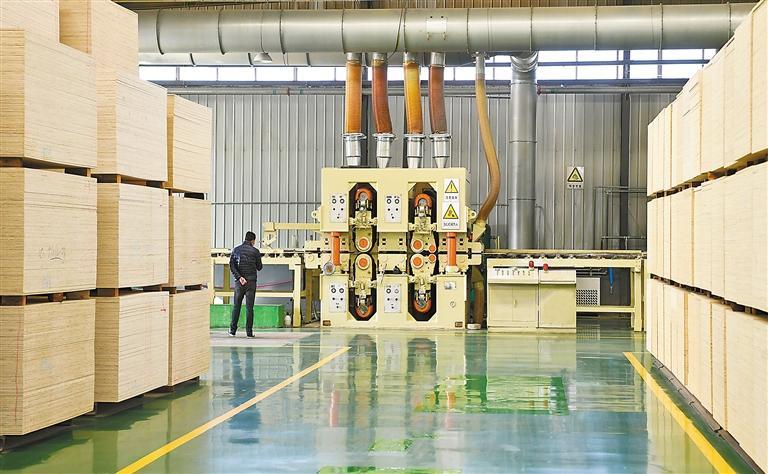
值得注意的是,文安木业的集群并非简单的企业堆叠。以左各庄、滩里、苏桥等乡镇为核心,形成了原料供应、设备维修、胶黏剂配套、物流配送的分工网络。一家中型胶合板厂家周边,往往聚集着十几家单板供应商和三四家运输车队,这种“半小时配套圈”显著降低了中小企业的采购与周转成本,也是文安板材在价格竞争中保持韧性的关键。
二、流通逻辑:批发市场与电商渠道的双轨并行
作为批发和零售业属性突出的产业集群,文安木业的销售结构长期以批发为主导。传统路径是:厂家—区域经销商—建材市场门店—终端用户。文安板材的经销商网络覆盖华北、东北及西北部分城市,部分规模企业通过代理商制度实现跨省铺货。这一模式的优势在于回款相对稳定、批量出货快,但层层加价也压缩了厂家的利润空间。
近年来,板材供求信息平台和电商渠道正在改变这一格局。一方面,木业企业名录、行业资讯网站成为采购方比价寻源的重要入口,中小家具厂直接对接文安胶合板厂家的比例上升;另一方面,生态板批发开始出现“线上询盘、线下验货、仓储配送”的混合模式。文安本地已有多家木业企业尝试在电商平台开设店铺,以定制家具板材的小批量订单切入,绕开传统经销层级。不过,板材属于大件重货,物流成本和色差、批次一致性问题仍是线上交易的现实门槛,短期内批发市场的主导地位难以被完全替代。
三、需求侧变化:定制家具与环保标准双重驱动
文安木业的产品结构正在被下游需求重塑。定制家具行业的扩张,带动了生态板、多层实木板等品类需求。与传统的素板相比,贴面生态板对表面耐磨、花色更新和环保等级要求更高,这倒逼本地企业升级压贴设备和胶黏剂配方。ENF级、E0级环保标准的推行,使部分设备陈旧、工艺落后的小厂面临淘汰压力,而具备检测能力和稳定供应链的规模企业则获得更多订单倾斜。
木门厂家同样是重要下游。文安及周边聚集了一批木门制造企业,对门套板、密度板的需求稳定,形成了本地板材—本地木门的就近配套。这种产业链内部的循环采购,降低了运输损耗,也增强了区域抗风险能力。但也要看到,下游家具和木门行业增速放缓时,板材环节的价格战会迅速加剧,2023年以来部分品类出厂价承压,就是这一传导机制的体现。
四、转型压力与可行路径
文安木业面临的挑战并不隐蔽:环保约束趋紧、同质化竞争激烈、品牌溢价不足。多数企业仍以代工和批量供货为主,缺乏终端品牌认知。要突破这一瓶颈,几条路径值得关注。其一是向“板材+服务”延伸,为定制家具企业提供裁切、封边等初加工配套,提升单客户价值;其二是借助木业行业资讯平台和协会资源,建立质量追溯与环保认证的公开信息,用透明度换取采购方信任;其三是引导经销商向仓储配送节点转型,把批发网络升级为区域分仓体系,缩短交付周期。
文安木业的价值,不在于某一家企业做得多大,而在于集群内部的配套效率与流通网络的厚度。对于采购方而言,理解文安板材的价格形成机制和渠道结构,比单纯比价更有意义;对于本地企业而言,从“拼产量”转向“拼配套、拼交付、拼环保合规”,才是这一轮行业洗牌中的立足点。文安木业网的行业资讯与企业名录功能,本质上也是在为这种信息对称和供需匹配提供基础设施。